博文

小企业所得税修改 -有关渔业和农业

2017年5月5日,财政厅公布了“所得税法”修正案草案,确保合格的农民和渔民出售给农渔渔业cooperatives的销售符合小企业所得税规定。 具体来说,提出修正案,以澄清以前制定的旨在防止小企业扣除额增加的规则不会不适当地把向农民或渔民公司出售农产品或渔具的收入从小企业收入中扣除。 这些修订将适用于2016年3月21日或之后开始的税收年限。 相关的链接(包括解释和提议的修改案): http://www.fin.gc.ca/drleg-apl/2017/ita-lir-0517-l-eng.pdf http://www.fin.gc.ca/drleg-apl/2017/ita-lir-0517-n-eng.pdf On May 5, 2017, the Department of Finance announced draft amendments to the Income Tax Act to ensure that qualifying farmers and fishers selling to agricultural and fisheries cooperatives are eligible for the small business deduction in respect of income from those sales. Specifically, the amendments are proposed to clarify that the previously-enacted rules that were intended to prevent the multiplication of the small business deduction do not inappropriately deny access to the small business deduction for a farmer’s or fisher’s corporation selling farming products or fishing catches to an arm’s length agricultural or fisheries cooperative. These amendments would ap...
五个半人还是六个(personal service business 还是corporation, investment income还是 active income)

在489599 B.C.加拿大税务法院考虑纳税人,加拿大公司是否雇用了五名以上全职雇员,以便根据“加拿大所得税法”第125条(“ “ITA”)。问题是公司是否是“个人服务业”,因为该公司有五名全职员工和一名兼职员工。解释的问题是“五名全职员工”是指六名全职员工。 在这种情况下,纳税人雇用了5名全职员工,每周工作5天,每天工作7.5小时。纳税人还雇用了另外一名按小时工资的雇员,一般每周工作​​30个小时,除了假期,病假和下岗期外。部长将这名雇员列为兼职人员,并认为纳税人没有聘用六名全职员工,纳税人是“个人服务业”。 加拿大税务法院同意纳税人的认定,认为这不是个人服务业务。在分析中,加拿大税务法院指出,联邦法院已经在第125(7)条所界定的“指定投资业务”范围内审议了“五名以上全职雇员”并且与“个人服务业务”的定义也有同样的例外。纳税人的挑战之一是Muldoon J.在R. v。Hughes&Co. Holdings Ltd.(1994)中作出的决定, 94 DTC 6511(美联储T.D.)。在那里他解释“五名全职员工”是指“至少六名全职员工”。 加拿大的税法法院认为,穆多恩J.的评论是由于被质疑而成为权威性的,并进一步批评了这一理由,指出他重新安排了条款的措辞来证明他的结论。税务法院说,这违反了法定解释规则。 法律解释的现代化方法要求,ITA的文字在整个语境中以语法和普通的方式阅读,与ITA的计划,ITA的目标以及议会的意图和谐相处。法院审议了国际贸易法委员会的总体方案,并指出议会在某些条款中使用了“多于”一词,并在“国际商标协会”的其他条款中使用了“至少”一词。法院认为,由于议会将这两个短语用于ITA的不同规定,所以明确地意图仔细地,一贯地,准确地界定两个短语的使用,而不是意图使用短语可互换。法院认为,如果议会打算要求“至少六名全职雇员”提出例外申请,那么它可能会和将会像ITA的其他条款一样使用这些词语。相反,议会在ITA的不同部分选择了“超过”一词。 法院认为,由于议会认可在加拿大劳动力范围内兼职和全职员工的存在,所以议会选择了“超过五名全职员工”。具体来说,议会打算雇用兼职人员的公司,除了雇用五名全职员工外,还将被视为一项积极的业务,而不是个人服务业务。 这对纳税人和顾问来说是一个值得欢迎的决定。多年来,这个问题一直没有得到解决,顾问们...

2017 公司税变化

滥用避税(Abusive tax avoidance)和国际税收 将基准侵蚀规则扩展到人寿保险公司的外国分支机构 - 简单来说就是加强了对加拿大人的保险海外收入的征税。 额外医药捐赠credit 取消 对于2017年3月21日以后制作的药品,消除了赠送药物的额外credit。 该措施不影响公司向注册慈善机构捐赠的一般所得税待遇,包括医药礼品。可见政府是木有钱啊,木有钱。 计费会计(bill based accounting) 对于从2017年3月21日开始的税收年限,专业公司在年底时不得把正在进行中的工作(wip)排除在收入之外。 对于2017年3月21日以后开始的公司的第一个纳税年度包含50% WIP, 后续纳税年度为100%。 这还是政府木有钱啊,也给专业公司带来了一些麻烦。 设备折旧 目前,如果主要用于发电,则使用地热能的设备有资格列入43.1类或43.2类。 然而,主要用于供暖目的的设备通常包括在第1类中。详细内容这里就不讨论啦,地热项目撒屯还是少。 生态礼物 2017年3月21日以后生态敏感土地的赠与: 接受人的资格批准要求扩大到市政当局,执行政府职能的市政机关和公共机构。他们以前是自动获得资格的人,不需要批准; 私人基金会将不再允许获得生态礼物; 如果未经环境与气候变化部长(ECC)或该部长指定的人员同意,会对接受者的土地(财产)的公平市场价值的50%征收税款。当接收者(称为第一个接收者)随后将生态礼物转让给另一个收件人(称为第二个收件人)时,无需征税。 对于2017年3月21日之后: 如果第二收件人在未经ECC部长同意或该部长指定的人员同意的情况下,改变财产使用或处置财产,则适用本税。 (接受者是否改变使用财产的决定权属于ECC部长) 还是木钱,扩大审查和征税的范围。 事实控制一家公司 对于从2017年3月21日开始的纳税年度,确定纳税人是否具有直接或间接的影响,如果行使会导致对公司的实际控制,则应: 考虑所有因素; 不仅仅限于纳税人是否具有法人强制执行的权利或能力,以改变公司董事会或其权力,或对具有该权利或能力的股东施加影响。尼玛,改的这么模糊还让人活不?. 功能货币 所得税法第261(1)条中“有关即期汇率”的定义中列出了用于功能货币目的转换金额时使用的汇率。 这个...

税务基本问题(转)

Q.你是加拿大的税务居民吗?   A.在税务上而言,当你与加拿大建立起足够的居住关系,你就成为加拿大的税务居民。   Q.何谓居住关系?   A.居住关系包括:在加拿大拥有住所、配偶及受抚养亲属移居加拿大和你住一起、以及在加拿大有个人财产(如车子、家具等)。其他关系如:与加拿大社会保持联系、有加拿大驾照、在加拿大有银行帐户或信用卡、以及在加拿大某一省或领地有健康保险等。   Q.加拿大的租税制度有何特别之处?   A.在加拿大,雇主支付的工资和其他薪酬采取"就源扣缴",企业所得及财产所得通常采用分期预缴税款。加拿大的租税制度特别之处在于,纳税义务人有权利及责任确认自己每一年的所得税资格,并确定自己已经依据税法支付了正确的税额。在所得税申报时,纳税义务人应详列个人所得、减除额、扣抵额、并计算他的应纳税额。   Q.我一定要有社会保险号码吗?   A.社会保险号码是唯一的,加国政府用它来识别你的所得税申报情形,同时为你的加拿大退休计划或魁北克退休计划更新你的所得记录。当你退休时,你能领到多少退休金要根据你的所得记录,同时用你的社会保险号码来识别。   Q.如何申领儿童福利金?   A.当你有18岁以下之子女,你可能符合每个月领取儿童福利金的资格。加拿大依据以下几点来决定发放金额:子女人数、子女年龄、你的家庭净所得、你所居住的省份。你和你的配偶都必须申报所得税,如此税务局才能计算你所能领取的儿童福利金。除此之外,你及你的配偶必需填妥CTB9儿童福利金所得表,申报你在成为加国居民前的全世界所得,以及这之前2年的世界所得,以此来计算你可以领的儿童福利金。因此为便于福利金的领取,你必须填妥申请表。   Q.我一定要申报个人所得税吗?   A.若有以下二种情形你一定要申报:   当计算有应纳税额的时候;   当计算有应退税额的时候;   Q.假如没有所得或无应纳税额,我是否要申报加国个人所得税?   A.你可能符合申请货品服务税之退款、儿童福利金补助、或各省(领地)税款补助资格,因此你一定要申报所得税才能申请这些补助。假如你居住在魁北克,你可能需要另外申报魁北克省所得税。   Q.我要适用哪一个地方的税率及抵扣额?   A.加国除个人联邦及联邦附加税外,各省的税率及所得税抵扣额都不同,你必须依据你当年12月31日...

自雇还是雇员(转)

这个案例的上诉方是一家叫 Big Bird Trucking Inc.的运输公司,应诉方是The Minister of National Revenue. Big Bird Trucking Inc. 是一家在阿尔伯塔运作的个体运输公司。随着业务的扩大,雇主在2013年通过网络招募了三名司机。三名司机作为独立的承包人,与雇主签订了合同并且提供了各自的HST 注册号码。三名司机都有驾驶卡车的资质和经验,并且必须定期向雇主提供行车日志。Big Bird Trucking Inc.没有自己的物流分配人员,和司机间也只存在松散的合同。 公司同意司机可以在没有派单的情况下自己接活,需要向公司支付一定分成。司机在每次货物运送完毕后需要向雇主发送发票。雇主同时向三名司机表示他们也可以雇佣替 代的司机。雇主收到客户的付款后才能够支付司机款项。司机在运送货物过程中所产生的修车费用需要先经过雇主的批准。 Big Bird Trucking Inc. 认为这三名司机属于独立的承包商,公司只需要按照合同和发票的规定支付即可。但是Minister可不这样认为,Minister根据Employment Insurance Act(“EI Act”) and Canada Pension Plan (“CPP”) 的条款认为这三名司机属于Big Bird的雇员,Big Bird必须为他们缴纳 EI 和CPP。Big Bird 对于这个决定向Tax Court 提出了上诉。 以上即是这个案例的背景,最终结果是Big Bird Trucking Inc. 获胜,法庭认为根据EI Act和 CPP Act, 三名司机应该属于独立的合同商,推翻了Minister 之前的决定。 我们来看看这个判决所引用的依据,正好可以帮助我们理解税法中关于自雇和受雇的判断依据。 1. Control(控制):应诉方认为Big Bird控制着货物的装卸,卡车的修理,检查行车日志,这些事实可以证明公司对司机是有控制的。法官认为在运输这个生意中,不论是雇员司机或独立的合同司机,都不可能控制货物的装卸。关于卡车的修理,对于提供卡车的运输公司来讲是一种正常的主要资产的维护,由公司控制是合理的。对于行车日志的提交,是一个合格的运货司机的责任,并不能说明公司控制的存在。在这个案例中,并不能认为公司对司机的工作是有控制...

加拿大有娃家庭福利大盘点(转)

图片
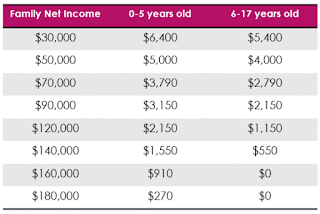
既然报税了,那我们肯定也是很想知道接下来的一年可以享受到哪些政府福利。既然已经交了那么多的税,该享受的福利,请一定要不遗余力的拿,不拿白不拿。本文介绍的福利是专门针对有娃家庭而设的联邦政府福利。 联邦政府福利 1. 联邦牛奶金 Canada Child Benefit 领取资格条件(必须全部条件都符合): 家里有年龄18岁或以下的未成年人一同居住 (live with the child, and the child must be under the age of 18) 承担抚养此未成年人的主要责任 (be primarily responsible for the care and upbringing of the child) 必须为加拿大的税务居民 (be a resident of Canada) 必须为加拿大公民/永久居民/难民;若持有学生或工作签证者,则必须至少在加拿大已居住满18个月 (be a Canadian citizen, a permanent resident, a protected person, or a temporary resident who has lived in Canada for the previous 18 months, and who has a valid permit in the 19th month) 如何申请: Automated Benefits Application (ABA) 通过CRA的 MyAccount 申请 对于首次申请的新移民,需填写Form RC66 – Canada Child Benefits Application和 RC66SCH – Status in Canada / Statement of Income 对于一方父母是非税务居民 (Non-resident) 的家庭来说,需要填写CTB9 – Canada Child Benefit – Statement of Income提供家庭的全球收入 金额计算: 牛奶金是从每年的7月到下一年的6月发放,数额取决于一个家庭在报税表的236行 (Line 236) 所填报的净收入 (Net Income) 的总和。因此,如果可以通过一些减税项目降低236行的净收入...

RESP 介绍(转)

R ESP 是什么 RESP 英文全称为 Registered Education Savings Plans,是加拿大政府1972年通过的法案,鼓励家长为子女的高等学府深造储蓄投资所设立的一个账户。 很多人被RESP – “储蓄计划”的名字所迷惑,其实RESP的本质就是一个政府许可的注册投资账户,开了这个账户就可以享受政府的很多福利,而这个账户也不只是用作储蓄,而是可以进行多种投资操作。 下面,笔者将用最简单的语言为你详解Registered Education Savings Plans。 RESP 可享受的政府福利: Canada Education Savings Grant (CESG): 加拿大教育储蓄津贴  加拿大政府在1998年推出了CESG津贴,无论家庭收入高低,只要家长为每个孩子每年存入$2,500(指非低收入家庭),政府则相应每年存入$500的CESG到RESP账户。收入较低家庭可获得最多每年$600的CESG,具体分配方式见下图。从图上我们可以看到,低收入家庭,想要拿回CESG$7200,并不需要每年投入$2500,具体如何投入,请找专业人士咨询。  家长可为每个孩子存入RESP账户的最高额度为$50,000,每个孩子一生中最高可得到的CESG为$7,200。 Canada Learning Bond (CLB): 加拿大学习基金  政府为了鼓励中低收入家庭,规定凡于2003年12月31日或之后出生的孩子,如果家庭有资格领取National Child Benefit (NCB, 即”牛奶金”),就可以等到最多$2,000的CLB。  家长为子女建立RESP账户后,首次可得到$500的CLB,之后每年可得到$100的CLB,直至孩子满15岁。 CESG与CLB的注意事项  孩子的年龄必需在17岁或17岁以下,才可享受CESG福利 (对于正好17岁的孩子,政府对领取CESG有特殊要求)  家长必需为孩子存钱到RESP账户,政府才会相应的把CESG福利存入孩子的RESP账户  孩子的年龄必需在2003年12月31日之后出生,才可享受CLB福利。  如果符合领取CLB福利的要求,家长只需开设RESP账户(无需存钱),政府便会自动把CLB福利存入孩子的RESP账户 (...